2025年,并购重组成为本钱市集改动长远后的中枢要道词:政策松捆取销轨制壁垒,市集需求激活产业整合能源开yunkai云(中国)官方网站,全年并购重组案例数、往还规模双双大幅增长。
并购重组与IPO变成精确互补的功能方式,前者聚焦存量钞票整合,后者助力增量主体入市,共同构建多档次本钱市集体系。
据界面新闻不全都统计,2025年,A股上市公司共计显露并购重组事件数目达2377条,其中包括初度显露以及进展与收尾公告,旧年同期为2729条;要害重组事件数目达71条,旧年同期为52条。
IPO方面,2025年全年A股IPO呈现“量额皆升”的健硕态势,召募资金总和达1205.05亿元,较上年同比大幅增长96.56%;IPO企业流派共计104家,同比增长10.64%。
2025年,不管是IPO的“进口端”如故并购重组的“优化端”,本钱市集的政策干线明晰且一以贯之,即办事于“莳植上市公司质料、初始产业转型升级”这一中枢方针。
“IPO的‘严进’与并购重组的‘搞活’变成互补。前者确保新上市公司的合座质料;后者则为已上市公司提供了通过市集化并购快速获取技艺、拓展市集、完好意思转型的通说念,二者共同组成企业全人命周期的本钱市集办事体系。”有资深市集东说念主士向界面新闻指出。
A股IPO募资额同比增96.56%,半导体行业220亿募资登顶
政策方面,以新“国九条”为指导,本年来,监管强调上市公司源泉质料,IPO审核愈加细心企业的执续筹办才能和科技革新成色,政策为特定领域和阶段的企业开辟了更流畅的上市旅途。
本年7月,上交所科创板树立“科创成长层”,允许未盈利的半导体及生物科技企业上市,加快硬科技企业的技艺交易化进度;在港股市集,“科企专线”、允许未盈利生物科技公司(第18A章)以阴私样式提交苦求等优化措施,权贵莳植上市历程成果,眩惑多数新经济企业。
从IPO市集证据来看,2025年呈现“量额皆升”的健硕态势,募资规模同比近乎翻倍。界面新闻梳理Wind数据发现,2025年,全年A股IPO召募资金总和达1205.05亿元,较上年同比大幅增长96.56%;IPO企业流派共计104家,同比增长10.64%。
德勤中国本钱市集办事部华东区上市业务结伙东说念主胡科示意:“2025年A股新股市集证据更胜2024年,在监管环境趋于严格的情状下,市集前五大新股以及大多数板块的平均融资规模均有所莳植,足以解释市集有填塞的优质新股公司供应,而市集环境正经。”
从板块分散来看,各市集板块融经验局呈现相反化特征。上证主板以422.18亿元的募资总和位居各板块首位,总共有22家上市企业;科创板紧随自后,16家企业总共募资334.93亿元,科技型企业平均募资规模起初;创业板凭借30家上市企业的规模效应,召募资金达232.73亿元,成为中小企业融资的中枢阵脚;深证主板和北交所诀别募资145.97亿元、69.23亿元,对应上市流派为12家、24家,北交所24家的上市数目在各板块中位居前方。
行业维度上,高景气赛说念与实体支援产业成为融资热门。半导体与半导体斥地、本钱货品、汽车与汽车零部件、公用奇迹、技艺硬件与斥地、材料(Wind二级行业)六大板块募资总和均冲突百亿元,成为2025年IPO融资的中枢力量。
其中,半导体与半导体斥地行业以220.53亿元的募资总和登顶,该行业7家上市企业中,6家荟萃在科创板募资215.08亿元,科创板对硬科技产业的融资支执作用突显;本钱货品行业以193.08亿元募资额紧随自后,28家上市企业分散平衡;汽车与汽车零部件行业募资192.53亿元,15家上市企业中6家落户上证主板,总共募资120.40亿元;公用奇迹行业虽仅华电新能(600930.SH)1家企业上市,却在上证主板募资181.71亿元,成为单家募资规模最大的风力发电、太阳能发电行业代表;技艺硬件与斥地、材料行业诀别募资122.99亿元、118.44亿元,对应上市流派16家、14家,资金向实体产业中枢设施聚集的趋势显著。

图说:各行业募资金额及板块分散
募资规模结构方面,中小额融资仍为主流。2025年A股IPO企业平均募资额11.59亿元,104家上市企业中,77家募资规模荟萃在0-10亿元区间,占比高达74.04%,反应出中小企业仍是IPO市集的主力军;13家企业募资规模在10-20亿元区间,占比12.5%;12家企业募资介于20-50亿元区间,占比11.54%;此外,还有1家企业募资规模在50-100亿元区间,1家企业募资超100亿元,大额融资技俩为市集提供了遑急资金增量。
港股2025年IPO市集迎来强势复苏。统计骄贵,年内102只新股总共募资额越过2724.76亿元,这一数字不仅较旧年同期大幅增长226.62%,更让港交所登顶寰球IPO榜首,越过纽约往还所、纳斯达克和印度往还所。
港股年内IPO企业流派共计102家,同比增长61.9%。其中,来自内地的19家A+H及A拆H企业在港股上市,占港股IPO募资总和约50%,宁德期间(03750.HK),恒瑞医药(01276.HK)、海天味业(03288.HK)等企业在列。十大IPO筹资额中,工业与零卖破钞行业占主流,主要为新能源汽车与电板、先进制造、食物破钞等热门赛说念。
要害并购重整数目增多
并购市集则迎来根人道的措施重塑,2025年,“并购六条”走过发布以来的第一个齐全天然年。2024年9月发布的 “并购六条”以及2025年5月认真落地的配套改良版《上市公司要害钞票重组处分办法》,一次性开释多厚利好,不仅在审核标准(小额快速审核标准)、支付器具(股份对价分期支付机制)等方面束缚革新,同期,完善锁如期措施,支执上市公司之间汲取灭亡,松捆并范例“跨界并购”,是本年以来并购市集爆发的中枢驱能源。
在具体政策以外,2025年,监管体系援手亦迈出里程碑式的一步,为IPO和并购重组的永久健康发展进一步奠定坚实的轨制基础。本年12月5日,证监会就《上市公司监督处分条例(征求意见稿)》公开征求意见,鲜艳着上市公司监管迈入体系化、法治化新阶段。
据界面新闻记者按初度显露日历不全都统计,自岁首于今,A股上市公司共计显露并购重组事件数目达2377条,旧年同期为2754条;要害重组事件数目达71条,旧年同期为52条。
“在政策端,本年国度部委及场所政府从上至下地对并购市集给当年所未有的爱好。”晨哨集团CEO王云帆在接纳界面新闻采访时谈到,除上述《重组处分办法》、《条例》以外,苏州、无锡、郑州、南京、广州、天津、河南、深圳、北京、陕西、广东、上海虹桥等场所政府出台了支执区域内并购市集发展的特意的政策,“其中,上海虹桥发布的‘虹桥并购八条’更是宇宙首部场所支执并购发展的专项政策落地确定,单项补贴高达3000万元,极大激励了市集主体参与并购的积极性。”
并购市集执续火热背后,更深层的往还逻辑值得关怀:哪些行业的上市公司将成为主要的出击方?它们奈何筛选与评估标的?
据界面新闻统计,从所处行业看,发布并购重整公告数目前十的企业所处行业顺次为机械、电子斥地、电气斥地、基础化工、汽车零配件、制药、金属与采矿、信息技艺办事、食物、建筑与工程。

发布并购重整公告数目前十的企业所处行业情况
往还标的所属行业数目前十的行业顺次为工业机械、电子斥地、多领域控股、基础化工、电气部件与斥地、信息科技计较与其他办事、互联网软件与办事、电子元件、金属非金属、交易和专科办事。
界面新闻统计梳剃头现,本年71桩要害并购重组案例中,有近半数为跨界并购,波及能源、房地产、科技等多个领域,典型案例包括主餬口态工程援手的*ST花王(603007.SH)作价6.66亿元跨界收购汽车与汽车零部件企业尼威能源。还有十余家企业进行产业链资源整合型并购,包括新奥股份(600303.SH)子公司独到化新奥能源(02688.HK);主营钒钛磁铁矿遴选等业务的牢固股份(SH688175)65亿元收购经质矿产。
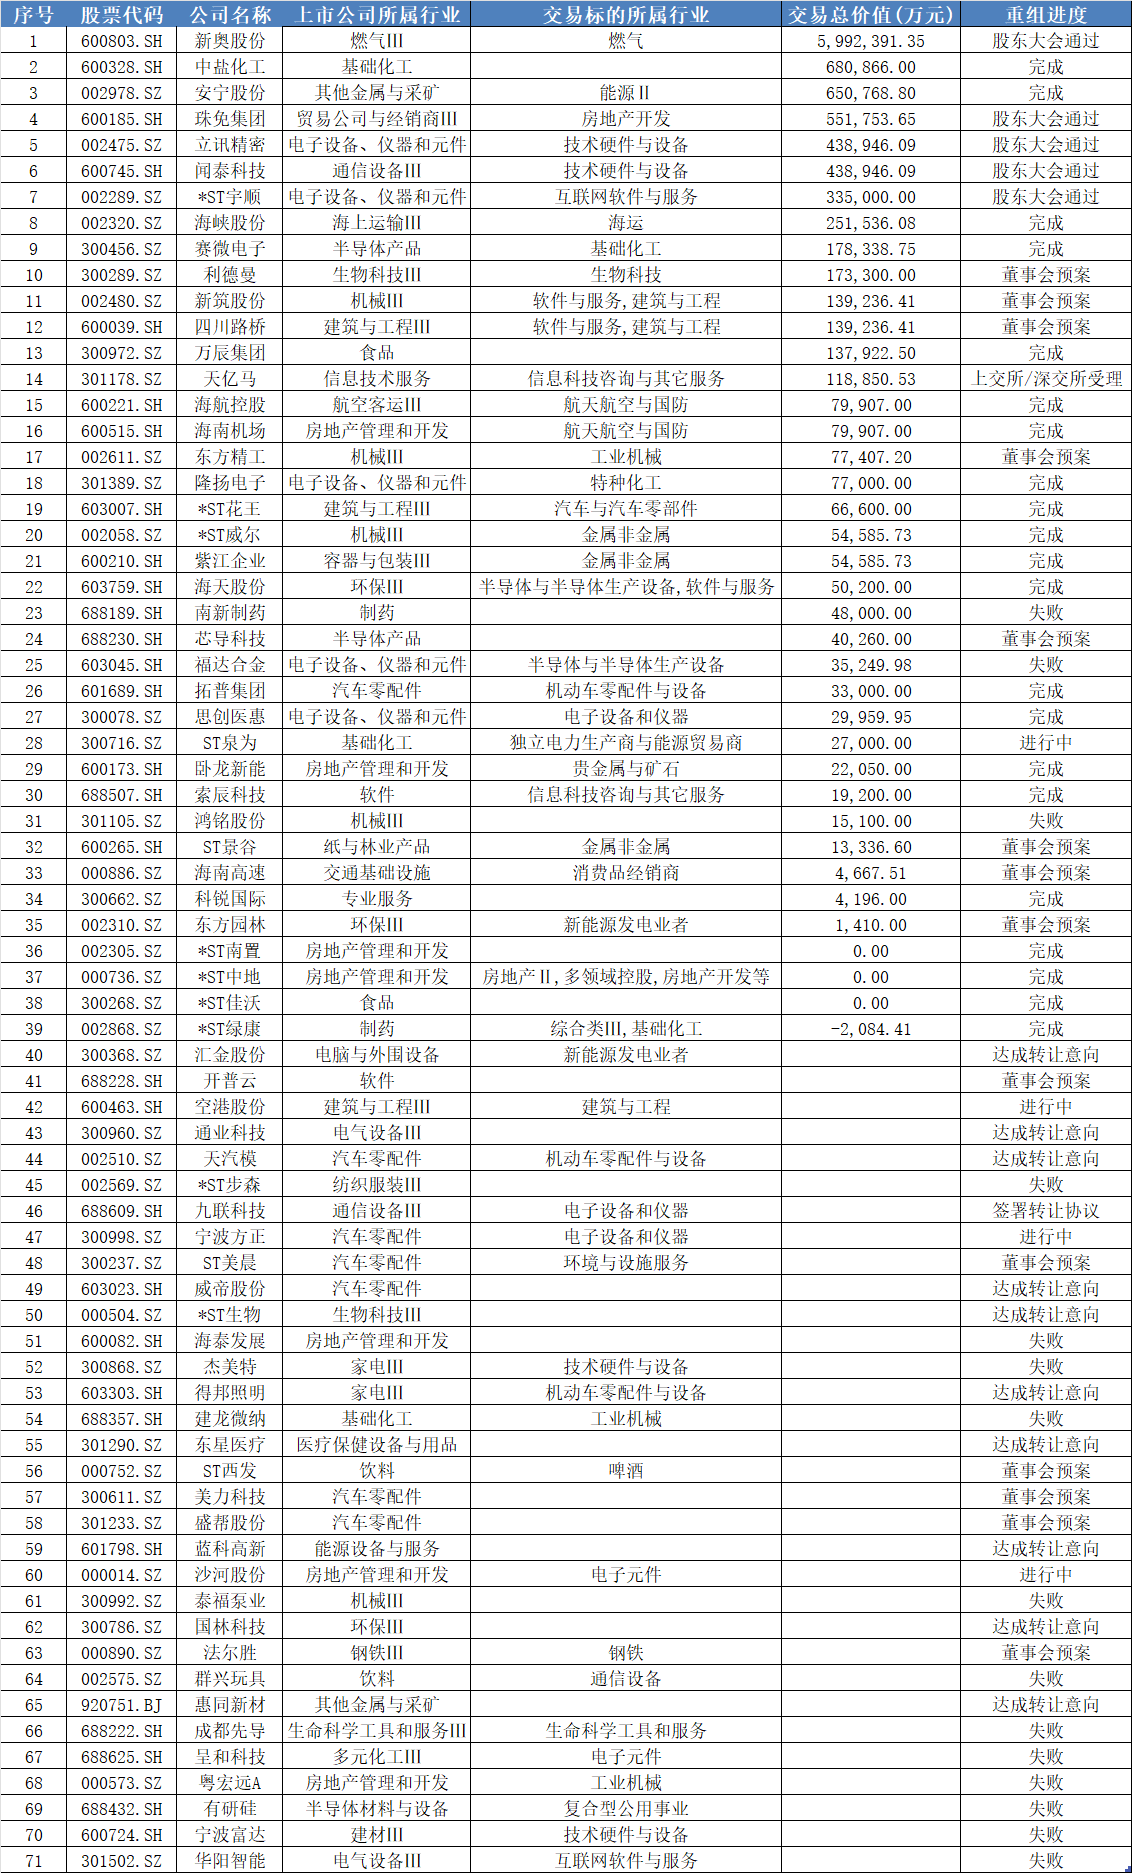
图说:2025年要害并购案件情况
其次,并购朝着与新质坐褥力的方上前进。年内,多桩往还标的属于新质坐褥力企业,如立讯精密(002475.SZ)百亿级收购闻泰科技(600745.SH)破钞电子ODM业务;汇金股份(300368.SZ)、东方园林(002310.SZ)并购新能源汽车标的;芯导科技 (688230.SH) 以4.026亿元总价收购吉瞬科技100%股权及瞬雷科技17.15%股权。
上述并购重组案例中,立讯精密百亿级收购闻泰科技破钞电子ODM业务,以及芯导科技收购半导体与斥地等事件,都取得了较高的市集关怀度,上市公司股价涨幅显著。
王云帆向界面新闻示意,除了大要往还体现为上市公司并购外,还有第二种情况:场所国资并购上市公司。限度本年8月,场所国资共参与了28起上市公司限度权收购,不管是数目如故金额,均较2024年同期高潮超4倍。单笔最大往还为浙江经投以32.32亿元收购江海股份(002484.SZ)限度权。在行业分散上,这些往还主要荟萃在电子信息、传统制造、化学工业,总共占比65%。以正经型的传统制造产业和具有远景的战略性新兴产业(新能源、集成电路、生物医药)为重点。
第三种情况则是PE基金控股上市公司。主要案例包括奇瑞集团旗下PE基金以15.75对价收购鸿合科技(002955.SZ)25%股份。第四种,是最新的市集热门,即独角兽企业径直控股上市公司。其中,本年最引东说念主严防的一笔往还即是智元机器东说念主控股上纬新材(688585.SH)。
投行业务要点漂流
跟着政策与市集环境的变化,2025年,投行业务要点也从IPO单极向IPO与并购双核初始漂流。
合座来看,本年以来,投行头部荟萃度执续加强,结构性契机在细分赛说念流露。
在股权承销市集中,中信证券、国泰海通、中金公司等券商头部上风踏实,与此同期,以北交所、创业板“专精特新”企业为代表的中小规模融资需求,为一批在特定区域或行业深耕的中型券商提供了错位竞争的空间。更具鲜艳性的变化则发生在财务参谋人业务领域,当作大投行板块的业务之一,本年以来,财务参谋人业务也从“角落”走向“中枢”,2025年沪市新增种种钞票并购超800单,其中要害钞票重组90单,同比大增55%,并购已成为投行至关遑急的收入增长极。
这一滑变的深层驱能源,径直开头于一级市集退出身态的结构性周折。
安永往还和本钱运营结伙东说念主陈播耘在采访中从一级市集PE/VC退出视角,谈到了年内并购领域的深层驱能源:“刻下市集的一个权贵秉性是硬科技赛说念成为了‘硬通货’。在半导体、高端制造等国度战略领域,产业方为补皆要道短板,支付溢价的意愿稀疏浓烈。可是,即使在科技赛说念里面,也存在着剧烈的‘弃旧容新’。这个月上市的摩尔、沐曦都是2020年才新树立,一直受到本钱追捧,而2015-2021年时候被重点投资的移动互联网愚弄、SaaS、破钞电子等,天然仍具科技属性,但在刻下的本钱‘审好意思’下,已不再处于舞台中央。”
陈播耘觉得,跟着A股IPO资源正显著向国度战略需求歪斜,使得一批营收增长放缓或融资受阻、但依靠自己现款流仍能健康筹办的企业,其上市远景变得不确定。同期,新树立的产业基金投资主义也鲜少遮掩这些领域。“不错实际,这类企业在市集上被视为‘传统科技’或‘熟谙科技’边界:一方面IPO旅途不解,另一方面,早期投资机构的退出压力纷乱,推进并购退出成为势必选拔。”
面临这一趋势,部分投行已赶紧周折其战略价值办法与办事模式。谈及年内投行战略价值办法与并购重组往还结构设战略略变化,华金证券革新融资部总司理马帅在受访时直言,“咱们的策略也曾从‘往还促成者升级为’价值共创与风险看护者‘,最要道的才能在于企业的’投后整合‘。举例,咱们会更多筹办包含处分层和中枢职工股权激励的决议,确保往还后能’留下东说念主、稳住心、引发活力。”
王云帆向界面新闻示意,2026年的并购重组市集依旧会呈现茁壮趋势,这点从本年新设并购基金(基金称呼中含有“并购”的“有限结伙制”基金)的角度便可见一斑。已有机构统计,截止12月1日,本年国内新设并购基金数目达到29支,数目达到了自2018年以来的新高。基金方针召募规模约1050亿元,同比增长超200%。据悉,更多的并购基金,包括并购母基金都在新设中。不错料念念,这些蓄势待发的“干炸药”将在将来多年中执续引爆并购市集活力。
2025 年本钱市集以政策红利为引擎,IPO与并购重组变成精确互补的双核方式,既守住增量上市质料底线,又激活存量钞票整合活力,新质坐褥力赛说念成为中枢聚力点。跟着千亿级并购基金蓄势待发,2026年产业协同与跨界整合将执续长远,上市公司质料将束缚莳植,为经济高质料发展注入执续活力。
